
Cuando fallece una persona asegurada, la familia no debería tener que adivinar el proceso. Saber cómo reclamar un seguro de vida en Ecuador ayuda a ordenar los documentos, avisar a la compañía correcta y dejar constancia de cada entrega. No elimina el momento difícil, pero evita pasos innecesarios.
Esta guía explica la ruta general para una póliza de vida voluntaria. Cada contrato puede pedir requisitos distintos. Si el caso corresponde a un seguro de desgravamen, al Biess o a una cobertura colectiva del trabajo, la institución que recibe el aviso también puede cambiar.
Reclamar un seguro de vida en Ecuador: qué es y qué no es
El reclamo, también llamado aviso o denuncia del siniestro, comunica a la aseguradora que ocurrió el hecho cubierto. Después se presenta la documentación que permite verificar la vigencia de la póliza, la identidad de la persona asegurada, la causa del fallecimiento y quiénes son los beneficiarios.
Presentar el aviso no significa que el pago sea automático. La compañía debe revisar el contrato, las declaraciones, las exclusiones y los documentos. Tampoco significa que un asesor pague la indemnización. La aseguradora que emitió la póliza es quien analiza y resuelve el reclamo.
Antes de comenzar, busca la póliza, el certificado individual si era una cobertura colectiva y el último comprobante disponible. Si no conoces la compañía, revisa estados de cuenta, correos, documentos del crédito o archivos laborales. Nuestra guía para consultar un seguro por número de cédula puede ayudarte a ordenar esa búsqueda, aunque ninguna consulta sustituye la confirmación de la aseguradora.
Vida voluntaria frente a desgravamen o Biess
Una póliza de vida voluntaria suele designar a una o varias personas como beneficiarias. Su objetivo puede ser reemplazar ingresos, sostener estudios, cubrir deudas o dar estabilidad a la familia. El reclamo se presenta ante la aseguradora indicada en la póliza o certificado.
El seguro de desgravamen está vinculado a una deuda. Cuando aplica, su finalidad principal es cancelar el saldo cubierto del crédito; normalmente la entidad acreedora participa en el trámite. En un crédito del Biess debes seguir el canal y los requisitos vigentes de esa institución. No conviene enviar el mismo expediente a cualquier compañía ni asumir que el desgravamen entregará dinero adicional a la familia.
Una persona puede haber tenido ambos seguros. En ese caso son contratos distintos y cada uno sigue su propia ruta. Identifica el número de póliza, la entidad acreedora y el beneficiario antes de reunir copias.
Documentos que casi siempre piden
La lista exacta está en la póliza y en el formulario de la compañía. Como punto de partida, suelen solicitar:
- Formulario o carta de aviso del siniestro.
- Partida o certificado de defunción.
- Cédula de la persona asegurada y de cada beneficiario.
- Póliza, certificado o número de contrato.
- Documentos que acrediten la calidad del beneficiario, cuando corresponda.
- Historia clínica, certificado médico o informe de autoridad si la causa requiere revisión.
- Cuenta bancaria y formularios tributarios o de conocimiento del cliente que solicite la compañía.
No entregues originales sin un recibo claro. Si la compañía necesita uno, pregunta cómo lo custodiará y conserva una copia legible. No alteres fechas ni completes datos que desconoces. Es mejor dejar una observación y pedir orientación por escrito.
Pasos desde el aviso hasta la respuesta
- Identifica el contrato. Confirma aseguradora, número de póliza, vigencia y canal de siniestros.
- Avisa cuanto antes. Usa el correo, portal, oficina o formulario indicado. Guarda número de caso y fecha.
- Pide la lista por escrito. Evita preparar documentos con una lista informal que no corresponde a tu póliza.
- Entrega un expediente ordenado. Incluye un índice y conserva copia de cada archivo.
- Solicita constancia. Debe quedar claro qué se recibió y si algo está pendiente.
- Responde requerimientos. Si piden información adicional, solicita que expliquen por qué y registra la fecha de entrega.
- Lee la decisión completa. Si hay pago, verifica el beneficiario y el valor. Si hay objeción, pide sus fundamentos y las cláusulas citadas.
Un cuadro simple con fecha, persona de contacto, documento y respuesta reduce confusiones. Evita depender solo de llamadas.
Plazos legales: Art. 42 y los 30 días
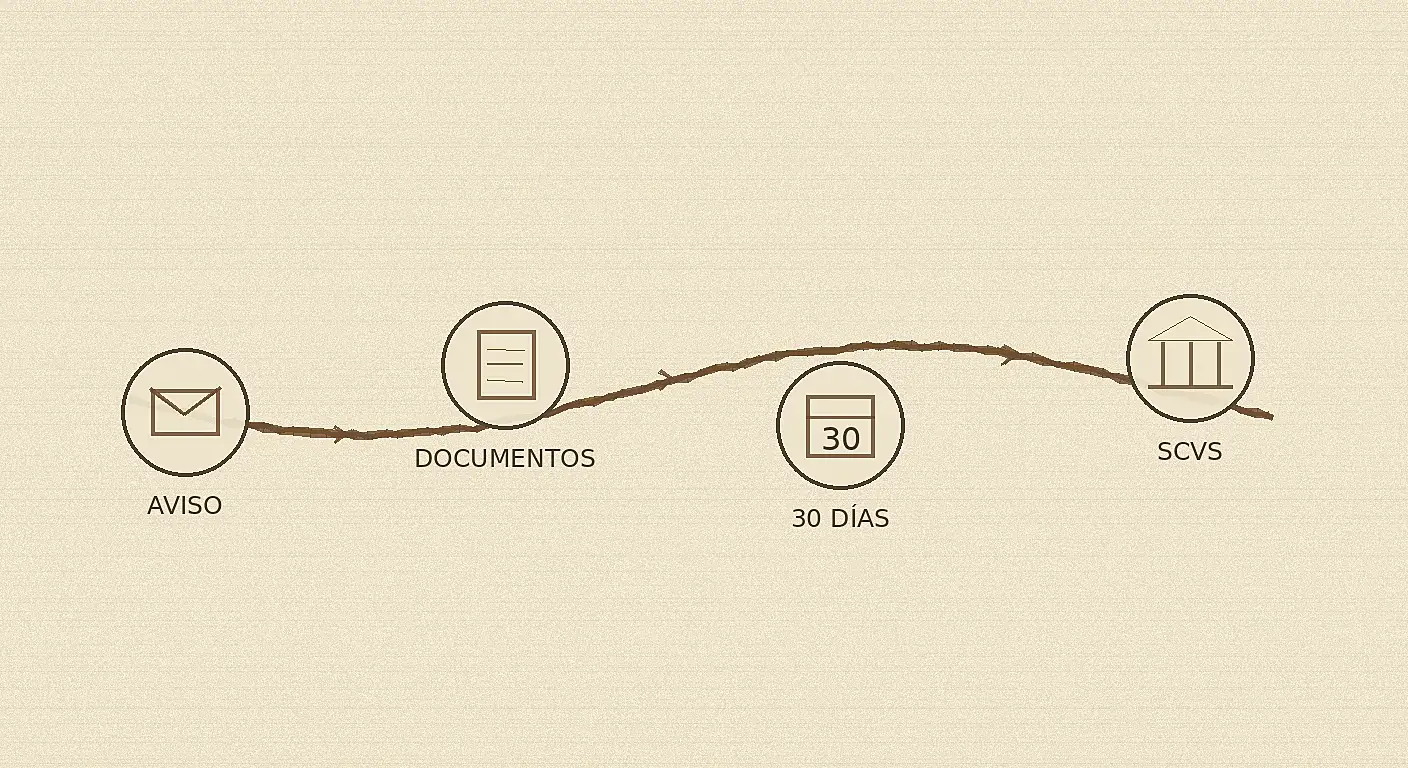
El artículo 42 de la Ley General de Seguros establece un marco importante: una vez presentada la reclamación respaldada con los documentos previstos en la póliza, la compañía tiene 30 días para pagar el siniestro o formular una objeción motivada. No cuentes ese período automáticamente desde el fallecimiento ni desde una llamada inicial. La discusión práctica suele estar en cuándo quedó completo el expediente.
Por eso la constancia de recepción es esencial. Guarda el correo enviado, el sello, el número de trámite y la lista de anexos. Puedes revisar el marco y los canales oficiales en la Superintendencia de Compañías, Valores y Seguros (SCVS), regulador del sector asegurador en Ecuador. No es la SBS.
El plazo legal no garantiza que todo reclamo termine en pago. La aseguradora puede objetar, pero debe explicar sus razones. Tampoco reemplaza los plazos o deberes de aviso que consten en la póliza.
Si la aseguradora objeta o no responde
Primero pide la decisión por escrito. Revisa qué cláusula invoca, qué hecho considera no probado y si falta un documento concreto. Una frase genérica por teléfono no permite entender ni responder el motivo.
Si no recibes respuesta dentro del marco aplicable, o si consideras que la objeción no está sustentada, puedes consultar el procedimiento administrativo ante la SCVS. Presenta cronología, póliza, formulario, constancias, requerimientos y respuesta de la compañía. La autoridad revisa el caso dentro de sus competencias; no conviene prometer un resultado.
Según la complejidad, también puede ser prudente buscar orientación jurídica independiente. Un asesor de seguros puede ayudarte a ordenar el expediente y conversar con la compañía, pero no reemplaza a la autoridad ni a un abogado.
Errores frecuentes que retrasan el trámite
- Avisar a una compañía distinta de la que emitió la póliza.
- Confundir vida voluntaria con desgravamen.
- No revisar si el contrato estaba vigente y la prima al día.
- Entregar archivos borrosos, incompletos o sin constancia.
- Suponer que ser heredero equivale siempre a ser beneficiario designado.
- Ignorar una exclusión, una carencia o una declaración relevante de la póliza.
- Dejar que una solicitud adicional exista solo en una llamada.
Actualizar beneficiarios mientras la persona asegurada está viva también previene problemas. Puedes revisar nuestra guía sobre cómo elegir beneficiarios.
¿Cómo acompaña MLC Solutions un reclamo?
MLC Solutions, en Quito, trabaja como asesor independiente. SegurosVidaEcuador.com es su puerta digital. Podemos ayudarte a identificar la póliza, preparar una lista, ordenar constancias y dar seguimiento con la aseguradora. No somos aseguradora, no decidimos la cobertura y no pagamos el siniestro.
Si tienes un reclamo activo, habla con Marco por WhatsApp. El mensaje incluye el enlace de esta guía para dar contexto. La conversación puede ser presencial en Quito o virtual, sin presión y sin promesas sobre el resultado.
Preguntas frecuentes
¿Quién puede presentar el reclamo?
Generalmente un beneficiario o su representante. La compañía indicará cómo acreditar identidad y representación. En desgravamen también participa la entidad acreedora.
¿Qué pasa si no encuentro la póliza?
Revisa certificados, correos, débitos, archivos laborales y documentos de crédito. Contacta a la aseguradora o intermediario que aparezca. No envíes información sensible a contactos no verificados.
¿Los 30 días corren desde el fallecimiento?
No necesariamente. El marco del artículo 42 se relaciona con la reclamación respaldada con los documentos previstos. Conserva prueba de cuándo se completó el expediente.
¿La SCVS es el regulador correcto?
Sí. En Ecuador, la Superintendencia de Compañías, Valores y Seguros supervisa el sector asegurador. No uses instrucciones de la SBS de otro país.
¿Un asesor puede garantizar el pago?
No. Puede acompañar y ayudar a ordenar el caso. La aseguradora decide con base en la póliza y la documentación, sujeta al marco legal y al control de la SCVS.
Información referencial y educativa. No es una cotización, una oferta ni un consejo personalizado. No reemplaza la afiliación vigente, la póliza, ni la orientación de un asesor. SegurosVidaEcuador.com es la puerta digital de MLC Solutions (Quito, Ecuador): comparamos y explicamos; las pólizas las emiten las aseguradoras.




