En pocas palabras: en Ecuador, el seguro de vida temporal cubre un plazo definido —por ejemplo 10, 20 o 30 años—. Si falleces dentro, tus beneficiarios reciben la suma asegurada. Si el plazo termina, la cobertura se acaba. La vida entera cubre toda la vida, si pagas las primas, y puede generar un valor en efectivo según el contrato. La temporal suele costar menos al inicio. La entera, más. Ninguna es «mejor» en abstracto: depende de si tu necesidad tiene fecha o es de por vida.
Esta guía es informativa. No es una cotización. No empuja una marca. Detrás de SegurosVidaEcuador.com está MLC Solutions, en Quito: asesores independientes, no una aseguradora. Las pólizas las emiten las compañías. En seguro de vida resumimos el producto. Aquí comparamos tipos.
Qué es el seguro de vida temporal
Es protección por un tiempo. Tú y la aseguradora acuerdan un plazo. Mientras el contrato esté vigente y las primas al día, si ocurre el fallecimiento cubierto, se paga la suma a tus beneficiarios.
En un explicador de Zurich Seguros Ecuador (2023) — https://www.zurichseguros.com.ec/inicio/recursos-para-clientes-zurich/blog/articles/2023/09/entendiendo-polizas-seguro-de-vida-ecuador — se usan, como ejemplo, plazos de 10, 20 o 30 años. También puede pactarse hasta cierta edad. El plazo real es el de tu póliza, no el de un artículo.
Si sobrevives al plazo, la cobertura de una temporal pura se acaba. No esperes una devolución automática de lo pagado. Algunas pólizas añaden una cláusula de reembolso. Eso ya es otro diseño. Tiene que estar escrito en el contrato.
La prima de una temporal suele ser más baja al inicio que la de una entera con la misma suma. Eso no la hace «barata» en abstracto. Depende de tu edad, salud, suma asegurada y de si el plan es nivelado o renovable. Un temporal renovable puede ajustar la prima cuando cambia el plazo o la edad.
Sirve cuando el riesgo económico tiene fecha: años en los que tus hijos dependen de tu ingreso, o años en los que aún pagas una hipoteca o un crédito grande.
Qué es el seguro de vida entera
Es protección de por vida, siempre que pagues las primas. No hay un «día en que se acaba el plazo» como en la temporal.
Además, puede generar un valor en efectivo. En el contrato suele aparecer como valor de rescate. El titular, bajo las condiciones de esa póliza, podría usarlo en vida (retiro, préstamo sobre la póliza u otra figura que el producto permita). Nada de eso es automático ni igual en todas las compañías.
La prima suele ser más alta al inicio. No es un recargo injusto: estás pagando cobertura permanente y, si el producto lo incluye, un componente de acumulación. Si dejas de pagar, las consecuencias las define el contrato. Puede haber periodo de gracia. Puede usarse el valor acumulado para mantener la cobertura un tiempo. O la póliza puede caducar. Léelo antes de firmar.
Sirve cuando el objetivo no tiene fecha: dejar un respaldo aunque tus hijos ya sean adultos, ordenar un legado, o sostener una suma asegurada sin preocuparte de que el plazo se venza a los 55 o a los 60.
Otros tipos en Ecuador (sin duplicar el de ahorro)
«Tipos de seguro de vida en Ecuador» no son solo dos. El debate útil, para la mayoría de las familias, sigue siendo temporal frente a entera. Los demás se entienden mejor como variantes, no como un catálogo aparte.
- Vida universal. Es permanente, como la entera, pero con más juego en primas y, a veces, en la suma. Parte de lo que pagas cubre el riesgo. Otra parte puede acumularse. Si tus ingresos varían, esta flexibilidad importa. El detalle de ahorro y retiro está en nuestra guía de seguro de vida con ahorro para el retiro.
- Vida con ahorro / dotal. Combina indemnización por fallecimiento con un capital a una fecha. No lo expliques como si fuera una temporal barata. Es otro producto. Esa guía de ahorro es la URL de ese tema.
- Desgravamen. No elijas entre temporal y entera para «cumplir con el banco». El desgravamen cubre el saldo de un crédito si el deudor fallece o, según la póliza, si queda en discapacidad. En créditos inmobiliarios y de vivienda de interés público del sistema financiero, la norma exige ese seguro por el monto y el plazo del crédito. Es otra cosa: el beneficiario suele ser el acreedor, no tu familia para gastos de colegio o arriendo. Un temporal o una entera voluntarios cubren lo que el desgravamen no cubre.
La Ley General de Seguros describe a las empresas de seguros de vida como aquellas que cubren riesgos de las personas o que garantizan, dentro o al término de un plazo, un capital o una renta para el asegurado y sus beneficiarios. Eso explica por qué conviven plazos y productos de por vida. No te dice cuál contratar tú.
Las compañías de seguros en Ecuador las vigila la Superintendencia de Compañías, Valores y Seguros (SCVS). No la Superintendencia de Bancos. Si un comparador llama al regulador «SBS», está hablando de otro país o de un nombre que ya no corresponde a este ramo.
Si aún te suenan raros prima, suma asegurada y beneficiarios, parte por cómo funciona un seguro de vida. Es el abecé. Este artículo es la comparación.
Tabla: vida temporal vs vida entera
Las filas de costo y de valor de rescate son relativas. No hay una prima nacional única. No hay un porcentaje de rescate que puedas copiar de internet a tu cotización.
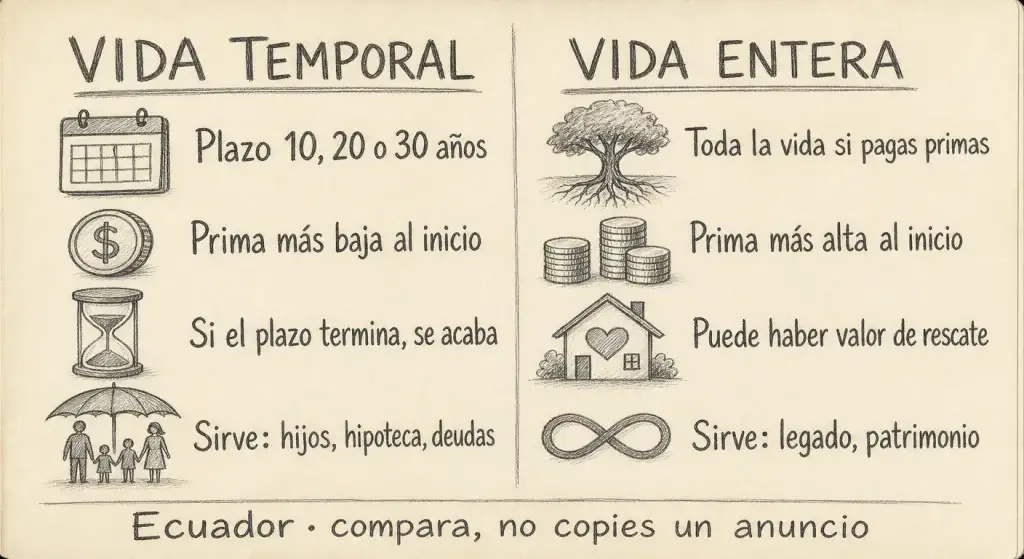
| Vida temporal | Vida entera | |
|---|---|---|
| Qué es | Protección por un plazo | Protección de por vida, si pagas las primas |
| Vigencia | Plazo definido (ejemplos de mercado: 10, 20 o 30 años, o hasta una edad) | Indefinida. Sujeta al pago |
| Si sobrevives al plazo | La cobertura de una temporal pura termina | No hay fin de plazo |
| Valor en efectivo / rescate | En la temporal pura, no forma parte del diseño | Puede generarse, con las reglas de esa póliza |
| Prima (relativa) | Suele ser más baja al inicio | Suele ser más alta al inicio |
| Prima en el tiempo | Puede ser nivelada o subir si el plan es renovable | Suele buscarse más estable; confirma el contrato |
| Para qué suele usarse | Años de carga: hijos, hipoteca, deudas | Legado, patrimonio, protección sin fecha de corte |
| No es | Un plan de ahorro | Un reemplazo automático de todo tu ahorro |
| Quién lo regula en Ecuador | SCVS | SCVS |
Para quién suele servir cada tipo
No hace falta un artículo distinto por perfil. El tipo se elige por el plazo de tu necesidad, no por un apodo comercial.
Si eres padre o madre y hay años de dependencia
Mientras tus hijos no puedan sostenerse, el hueco es el ingreso que falta y los años que faltan. Una temporal alineada a esos años suele dar más suma por cada dólar de prima. Eso no significa «los padres no deben mirar una entera». Significa: primero cubre el plazo en el que la familia no tiene plan B. Si más adelante quieres permanencia o acumulación, se conversa aparte. No mezcles las dos preguntas en la primera cotización.
Si te quedan años de hipoteca o de deudas grandes
El desgravamen, cuando aplica, paga el saldo al banco. No paga el colegio, el arriendo ni los meses sin sueldo. Si quieres que tu familia no herede el crédito y pueda seguir el día a día, una temporal por los años que restan de esa carga puede complementar. No canceles el desgravamen «porque ya tienes vida»: son contratos distintos, con beneficiarios distintos.
Si el objetivo es patrimonio o un respaldo sin fecha
Cuando los hijos ya no dependen de ti, o cuando quieres una suma que no se venza a una edad, la entera entra en la conversación. También si te importa el valor de rescate. Ahí la pregunta deja de ser «¿cuántos años me faltan de hipoteca?» y pasa a ser «¿quiero protección el resto de la vida, y a qué costo mensual puedo sostenerla?». Si lo que buscas es sobre todo acumular para el retiro, no fuerces una entera: mira la guía de ahorro. Puede ser universal, dotal u otra estructura. El nombre «entera» no garantiza un buen ahorro.
Combinar no es un error
Puedes tener una temporal alta durante los años caros y una entera más chica de largo plazo. O empezar por temporal y, más adelante, revisar si conviene convertir o complementar. Eso solo existe si tu póliza y la aseguradora lo permiten. No lo asumas.
Cómo decidir sin presión
Usa esta lista. No es un diagnóstico.
- Escribe el plazo. ¿Hasta cuándo tus hijos dependen de ti? ¿Cuántos años de hipoteca quedan? Si la respuesta es un número, la temporal entra primero. Si la respuesta es «siempre», mira la entera.
- Separa protección de ahorro. Si hoy no puedes sostener la prima de una entera, una temporal que sí pagas protege más que una permanente que abandonas al año tres.
- Pregunta por el valor de rescate con tabla. En una entera, pide valores garantizados, no solo una proyección bonita. Si no hay tabla, no hay conversación de ahorro.
- Lee qué pasa si dejas de pagar. Periodo de gracia, uso del valor acumulado, caducidad. Antes de elegir el tipo, elige una prima que puedas sostener.
- No compares un anuncio de «desde USD…» con tu vida. Esa cifra es de ese producto, en esa fecha. No es una oferta nuestra. No es tu prima.
Si quieres que alguien te ayude a leer esas diferencias —sin empujar una marca—, conversa con un asesor. Si primero quieres ordenar prioridades de la familia (estudios, hogar, deudas), usa la calculadora. No entrega una cotización. Organiza la conversación.
Preguntas frecuentes
¿Qué diferencia hay entre vida temporal y vida entera?
El plazo. La temporal cubre un periodo acordado. Si falleces dentro, se paga la suma. Si el plazo termina, la cobertura de una temporal pura se acaba. La entera cubre toda la vida mientras pagues las primas y puede acumular un valor en efectivo, con las reglas del contrato. La temporal suele costar menos al inicio.
¿Cuáles son los tipos de seguro de vida en Ecuador?
Los que más se explican a familias son temporal, entera y, como variante permanente, universal o con ahorro. También existen colectivos y el desgravamen ligado a un crédito. Este artículo compara temporal y entera. El ahorro y el retiro tienen su propia guía, enlazada arriba. La página comercial de seguro de vida no es un catálogo de tipos: es el resumen del producto.
¿Si no fallezco, me devuelven las primas de la temporal?
En una temporal pura, no. Pagaste protección por un plazo, como quien paga un seguro de auto y no choca. Si tu póliza incluye reembolso o un componente de ahorro, eso debe decirlo el contrato. No lo des por hecho.
¿La vida entera es un plan de ahorro?
No de forma automática. Es, primero, un seguro de por vida. El valor de rescate, si existe, es un extra del diseño. Puede ser útil. También puede ser menor de lo que muestra una proyección. Pide la tabla garantizada. Si tu prioridad es solo ahorrar para el retiro, compara con un producto de ahorro de verdad, no con el nombre «entera».
¿Quién regula los seguros de vida en Ecuador?
La Superintendencia de Compañías, Valores y Seguros (SCVS). Ahí se aprueba material de suscripción y se atienden reclamos de asegurados. El IESS no es ese regulador. La Superintendencia de Bancos no es el nombre vigente para este ramo.
¿Puedo tener temporal y entera a la vez?
Sí, si cada contrato lo permite y si tu presupuesto sostiene las dos primas. Es una forma de cubrir un pico de años (hijos, hipoteca) sin renunciar a una suma permanente más chica. No es obligatorio. No es un paquete que todas las aseguradoras armen igual.
¿El desgravamen de la hipoteca reemplaza a un temporal o a una entera?
No. El desgravamen, cuando es obligatorio para ciertos créditos de vivienda, cubre el saldo de esa deuda. El beneficiario típico es el acreedor. Un seguro de vida voluntario nombra a las personas que tú elijas y cubre la suma que tú contratas. Pueden convivir. Uno no cancela al otro.
¿Cuánto cuesta un seguro de vida temporal o entera en Ecuador?
Depende de edad, salud, suma, plazo y de si hay acumulación. No publicamos un precio como oferta. Si ves un «desde USD …» en otro sitio, es un ejemplo de ese sitio, en esa fecha. La temporal suele ser más asequible al inicio. Eso no te dice tu prima.
Si quieres comparar con calma
En SegurosVidaEcuador.com comparamos y explicamos. No emitimos la póliza. Si quieres revisar plazos, primas y el tipo de cobertura con alguien, Hablar con un asesor. Si aún estás ordenando estudios, hogar y deudas, empieza por la calculadora. Sin presión.
Fuentes (consultadas el 18 de agosto de 2026)
Las dos fuentes con enlace en el cuerpo son la SCVS y el artículo de Zurich Seguros Ecuador (septiembre 2023). El resto aparece aquí como texto, sin hipervínculo.
- Superintendencia de Compañías, Valores y Seguros (SCVS) — https://www.gob.ec/scvs
- Zurich Seguros Ecuador, «La esencia del respaldo: Entendiendo pólizas de seguro de vida en Ecuador» (12 de septiembre de 2023) — https://www.zurichseguros.com.ec/inicio/recursos-para-clientes-zurich/blog/articles/2023/09/entendiendo-polizas-seguro-de-vida-ecuador
- Ley General de Seguros (Código Orgánico Monetario y Financiero, Libro III), texto en Superintendencia de Compañías — https://www.supercias.gob.ec/bd_supercias/descargas/lotaip/a2/libro%20III-COMF.pdf
- Reglamento General a la Ley General de Seguros — https://www.gob.ec/regulaciones/reglamento-general-ley-general-seguros
- Resolución 072-2015-F, seguro de desgravamen obligatorio para créditos inmobiliarios y de vivienda de interés público e hipotecarios — https://www.oficial.ec/resolucion-072-2015-f-expidense-normas-contratacion-seguro-desgravamen-obligatorio-creditos
- Seguros Quito, página de seguros de vida (H2 temporal vs entera) — https://seguros-quito.com/seguros/seguros-de-vida/
- ComparaLatam, guía de seguro de vida en Ecuador (FAQ término vs entera; nombra al regulador como SBS, dato que no usamos) — https://comparalatam.com/ec/seguro/particular/vida/
Definiciones de plazo, vigencia y valor en efectivo de la comparación temporal vs entera siguen el explicador de Zurich Seguros Ecuador citado arriba. La obligatoriedad del desgravamen en ciertos créditos de vivienda sigue la Resolución 072-2015-F. Productos, primas y valores de rescate concretos los define cada póliza.
Información referencial y educativa. No es una cotización, una oferta ni un consejo personalizado. No reemplaza la afiliación vigente, la póliza, ni la orientación de un asesor. SegurosVidaEcuador.com es la puerta digital de MLC Solutions (Quito, Ecuador): comparamos y explicamos; las pólizas las emiten las aseguradoras.