
Si fallece el titular de una hipoteca en Ecuador, la deuda no se borra con el certificado de defunción. La casa sigue siendo garantía del préstamo y la obligación pasa a la herencia. En muchos créditos ya existe un seguro de desgravamen Ecuador: puede cancelar el saldo con el banco. No es un seguro de vida voluntario, que deja capital a la familia para el ingreso del hogar.
Esta página ordena esas dos cosas, sin presión y sin cotización. Detrás de SegurosVidaEcuador.com está MLC Solutions, en Quito: asesores independientes, no una aseguradora. Las pólizas las emiten las compañías, vigiladas por la Superintendencia de Compañías, Valores y Seguros (SCVS), no por la Superintendencia de Bancos. Si una nota llama a este regulador «SBS», usa un nombre que no corresponde a este ramo.
La deuda no desaparece: pasa a la herencia
El fallecimiento del titular no cancela, por sí solo, la hipoteca. El préstamo sigue vigente, con las condiciones, el plazo y los intereses pactados, mientras no se pague o lo cubra un seguro que sí aplique. La vivienda continúa siendo la garantía.
Según el Código Civil ecuatoriano, al heredar no se separan los bienes de las deudas. Quien acepta una herencia recibe el patrimonio del fallecido junto con sus obligaciones, haya testamento o no. El orden lo fija la ley: suelen concurrir los hijos y, según el caso, el cónyuge; si no hay hijos, entran otras líneas. Lo que importa aquí es que la deuda viaja con el patrimonio. El caso lo confirma un notario o un abogado.
Los herederos y su propio patrimonio
Frente a una herencia existen, en términos generales, tres caminos:
- Aceptarla en su totalidad. Se reciben los bienes y también las deudas.
- Aceptarla con beneficio de inventario. Las deudas se asumen solo hasta el valor de los bienes heredados. Esa vía limita, en la práctica, lo que se paga a lo recibido. No es automática.
- Repudiarla. Se renuncia a la herencia completa. No se puede aceptar la casa y rechazar la deuda: se acepta o se repudia entera.
La deuda hipotecaria no se convierte, solo por la muerte, en una cuenta de quien no aceptó la herencia. El beneficio de inventario existe para no mezclar, sin límite, lo heredado con lo que ya era tuyo. No afirmamos que, en todo supuesto, nadie responda con patrimonio propio: el detalle lo fija el Código Civil y el trámite, no un artículo.
Qué hace el seguro de desgravamen
El seguro de desgravamen está atado a un crédito. Cubre, si la póliza lo dice, el saldo pendiente —el saldo insoluto— ante el siniestro descrito, casi siempre el fallecimiento del deudor asegurado. La aseguradora paga a la entidad. Si ese pago cubre el saldo, esa hipoteca se extingue. No es un capital libre para el día a día.
Una nota de El Universo lo cuenta así: el desgravamen está pensado para que la aseguradora pague a la institución el saldo y se extinga ese compromiso. Es un mapa periodístico, no tu contrato: así se explica el desgravamen en Ecuador.
En la práctica, la mayoría de las hipotecas para comprar vivienda se desembolsan con un desgravamen asociado. No lo des por hecho: revisa la escritura y la póliza. Hasta que ese seguro paga, la obligación sigue existiendo. Si no aplica —prima impaga, persona no cubierta, exclusión o carencia— la deuda continúa en la herencia. Si el crédito es del Biess, no uses esta página como instructivo de reclamo. Consulta el portal oficial: https://www.biess.fin.ec/
Desgravamen vs seguro de vida voluntario
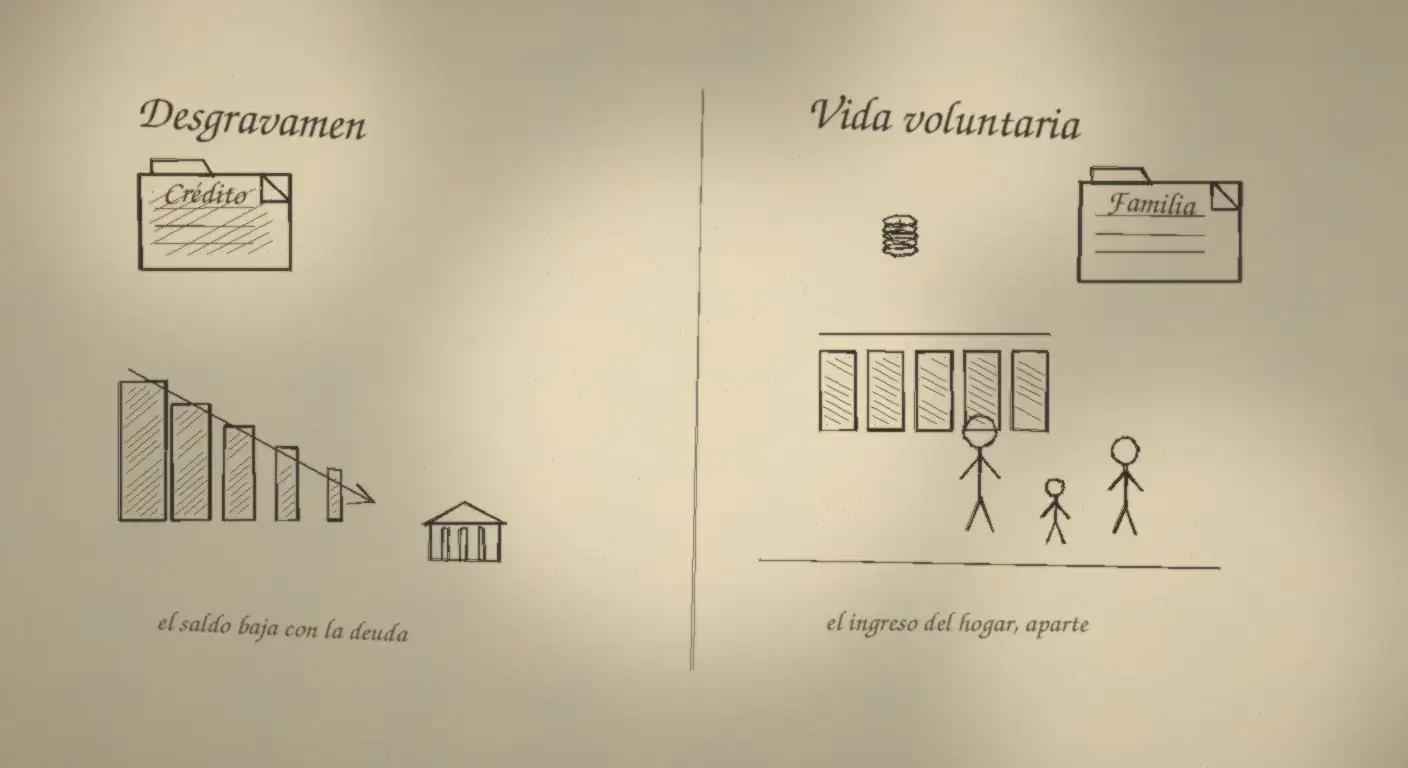
El desgravamen protege el techo frente a esa deuda. No reemplaza el sueldo, el colegio, otras deudas ni los meses para reorganizarse. El seguro de vida voluntario cumple otra función: tú eliges la suma y, en lo esencial, a las personas beneficiarias. Ese capital, si el contrato lo dice y la póliza está vigente, puede sostener el ritmo de vida o deudas que el desgravamen no toca.
El mapa del producto está en seguro de vida. El tipo —plazo o permanencia— se conversa en vida temporal vs vida entera. Pueden convivir. No des de baja el desgravamen porque ya tienes vida, ni asumas que el del banco ya cubrió el colegio.
| Seguro de desgravamen | Seguro de vida voluntario | |
|---|---|---|
| Para qué | El saldo de un crédito | El ingreso y los planes del hogar |
| Quién cobra, en lo típico | El acreedor, hasta el saldo | Las personas que tú designas |
| Suma | Suele seguir la deuda | La que contratas |
| Qué no hace | No paga el día a día | No sustituye, por su nombre, la hipoteca |
Decreciente o nivelada; del banco o independiente
La mayoría de los bancos ofrece una cobertura decreciente: la suma baja junto con el saldo. Es lógica si el único objetivo es no dejar esa deuda, y suele costar menos al inicio, porque no deja un colchón familiar. Una nivelada mantiene la misma suma durante el plazo y cuesta más. Si la suma supera el saldo, el excedente solo llega a la familia si el contrato lo dice: el beneficiario típico es el banco.
El colectivo del banco es el trámite rápido, con menos cuestionario y menos margen si tu vida cambia. Una póliza independiente se contrata fuera y se presenta si la entidad la acepta, a menudo con un endoso o un certificado. No canceles la del banco hasta esa aceptación por escrito.
Si refinancias o cambias de entidad, una póliza propia a veces se puede mostrar al nuevo acreedor. Esa portabilidad no es automática: edad, salud y el crédito nuevo pueden cambiar la respuesta. El colectivo suele quedarse en la operación original. Antes de dar de baja la anterior, confirma que no queda un hueco sin cobertura.
Si el crédito está a dos nombres, confirma que ambas personas están cubiertas, y que el plazo de la póliza coincida con el del préstamo. Una que vence antes deja la deuda sola. Pide que la suma hable del saldo, no de una cifra congelada. Lee exclusiones y la carencia, si existe. Algunas pólizas incluyen invalidez total y permanente; otras no: si el ingreso depende de trabajar, pídelo escrito. Si liquidas el crédito antes, pregunta si el desgravamen se cancela y si hay devolución de prima no consumida. Quien indemniza es la compañía. Aquí no hay paso a paso de reclamo.
Qué queda sin proteger
Aunque el desgravamen salde la casa, siguen el mercado, el colegio, otras deudas y el tiempo para reorganizar el trabajo de quien queda. Perder la hipoteca como carga y quedarse sin el ingreso principal son dos problemas distintos. No hay una cifra nacional de cuánto complementar.
Si hay hijos que todavía dependen de ti, el plazo de un seguro de vida voluntario se mira en seguro de vida para padres de familia: el desgravamen no paga el colegio. Un temporal alineado a los años que faltan de hipoteca o de dependencia suele ser el complemento. No es una orden.
Preguntas frecuentes
¿Qué pasa con la hipoteca si fallece el titular en Ecuador?
Pasa a la herencia. La casa sigue siendo garantía. Si hay un desgravamen vigente y el siniestro está cubierto, suele pagar el saldo al banco. Si no aplica, la deuda continúa con la herencia.
¿El seguro de desgravamen reemplaza a un seguro de vida?
No. Cubre la deuda con el acreedor. El voluntario protege el flujo del hogar y nombra a tus beneficiarios. Cubrir el techo no cubre el sueldo.
¿Es obligatorio el seguro de desgravamen?
La entidad lo exige con frecuencia para desembolsar un crédito de vivienda, y en otros productos según el contrato. Esta página no lo certifica para tu banco. Léelo en la escritura.
¿Puedo usar una póliza independiente, decreciente o nivelada?
A menudo sí, si cumple lo que el acreedor pide por escrito. Decreciente si el hueco es el saldo; nivelada si quieres suma fija y puedes pagar la prima. No canceles la del banco antes.
Si quieres ordenarlo sin presión
Revisa la escritura, anota el saldo, quién está cubierto y qué deudas quedan fuera del banco. Después mira el ingreso del hogar: eso es lo que el desgravamen no reemplaza.
Si prefieres que un asesor de MLC Solutions, en Quito, lea el caso contigo, sin empujar una marca, escribe por WhatsApp al +593 99 255 7434. El mensaje lleva el enlace de esta guía, no el de la portada.
La hipoteca queda en la herencia. El desgravamen, si aplica, salda esa deuda con el banco. El resto de la vida familiar pide otro contrato.
Información referencial y educativa. No es una cotización, una oferta ni un consejo personalizado. No reemplaza la afiliación vigente, la póliza, ni la orientación de un asesor. SegurosVidaEcuador.com es la puerta digital de MLC Solutions (Quito, Ecuador): comparamos y explicamos; las pólizas las emiten las aseguradoras.




