Cuando exploras un seguro de vida con devolución de primas en Ecuador, la frase suena atractiva: proteges a tu familia y, si llegas al final del plazo con la póliza vigente, recuperas (en todo o en parte) lo pagado en primas elegibles. No es magia. Es un diseño de producto con condiciones propias.
SegurosVidaEcuador.com es la puerta digital de MLC Solutions en Quito: asesores independientes, no una aseguradora. Comparamos y explicamos. Las pólizas las emiten compañías supervisadas por la Superintendencia de Compañías, Valores y Seguros (SCVS).
Esta guía es educativa. No inventamos precios ni “ofertas”. El foco es entender qué suele devolver (y qué no), cómo se diferencia del valor de rescate y del seguro con ahorro, y qué preguntar antes de firmar.
¿Qué es la devolución de primas en un seguro de vida?
En lenguaje simple, la devolución de primas seguro de vida Ecuador combina dos piezas:
- Protección por fallecimiento durante un plazo definido (a menudo un temporal).
- Beneficio al vencimiento: si sobrevives al plazo y mantienes la póliza vigente según el contrato, la aseguradora te devuelve las primas elegibles (a veces hasta el 100% de la cobertura básica; a veces un porcentaje).
Si ocurre un fallecimiento cubierto durante el plazo, tus beneficiarios reciben la suma asegurada (y los beneficios aplicables). En ese escenario, la devolución al vencimiento deja de ser el camino relevante: el contrato ya cumplió su propósito principal.
No debe confundirse con una cuenta de ahorro ni con una inversión. El objetivo principal sigue siendo asegurar a tu familia. La devolución es un beneficio contractual añadido, sujeto a elegibilidad, permanencia y al texto del certificado.
Para el panorama de productos, parte del hub de seguro de vida en Ecuador. Si aún estás eligiendo estructura de plazo, también ayuda la comparación de vida temporal vs vida entera.
¿Cómo se diferencia de valor de rescate y del seguro con ahorro?
Tres ideas se mezclan con facilidad. Conviene separarlas:
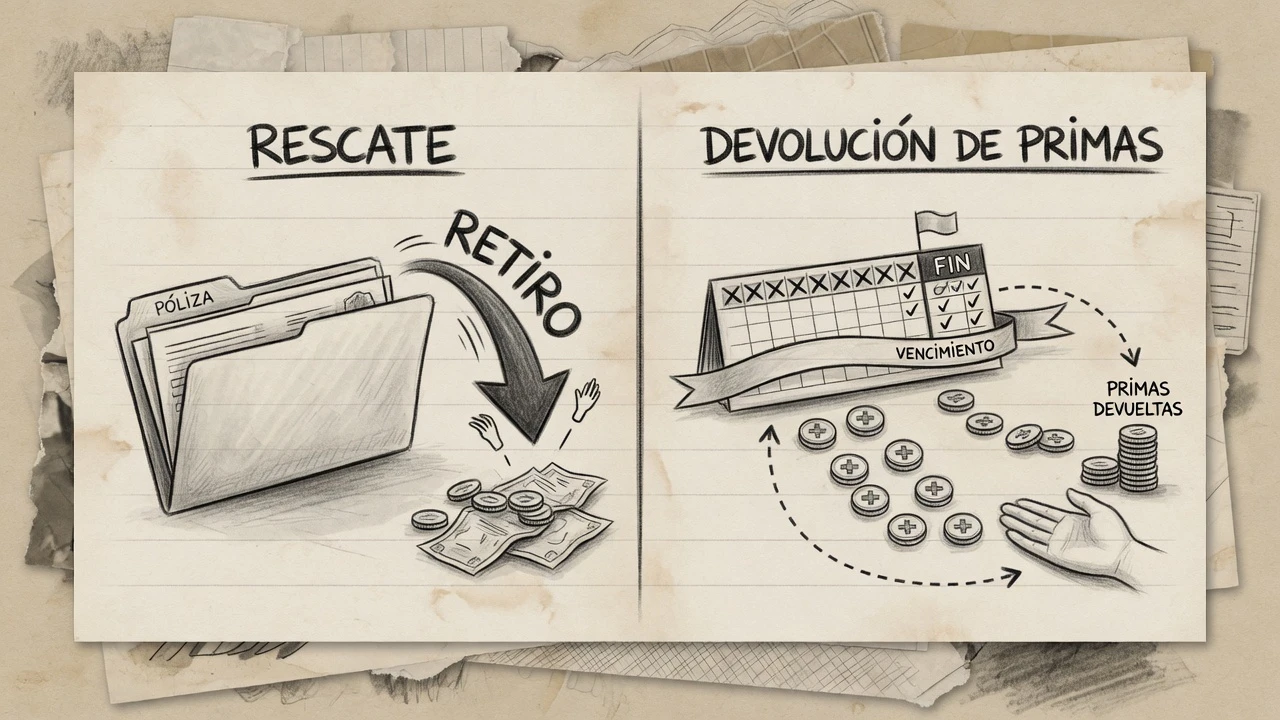
- Valor de rescate. En productos con componente de ahorro o ciertos diseños de vida entera / universal, puede existir un valor disponible si cancelas o retiras según la tabla del contrato (con posibles penalidades o cargos). Es una lógica de “valor acumulado / retiro anticipado”, no necesariamente “te devolvemos las primas al final del plazo”.
- Seguro con ahorro / retiro. Aquí la narrativa suele ser acumulación de capital a largo plazo, proyecciones y cargos. No es lo mismo que un temporal que promete devolver primas elegibles al vencimiento.
- Devolución de primas. Beneficio al llegar al final del plazo con la póliza vigente: recuperas primas elegibles según el certificado. Normalmente no es rentabilidad ni intereses; es una devolución contractual de lo aportado (o de una parte).
Si te ofrecen “rescate”, “ahorro” y “devolución” en la misma conversación, pide que te muestren en el PDF dónde está cada concepto. No asumas que son sinónimos.
Temporal con devolución vs temporal tradicional
El temporal tradicional prioriza cobertura por un plazo con la menor prima posible para esa suma. Si llegas al final, normalmente no hay reembolso de lo pagado: pagaste protección, y esa fue la función.
El temporal con devolución mantiene la protección durante el plazo, pero la prima suele ser más alta porque el producto incorpora el beneficio al sobrevivir. A cambio, si cumples las condiciones, recuperas primas elegibles.
En cualitativo —sin inventar cifras ni ofertas—:
- Temporal tradicional: más cobertura por menos prima; sin beneficio típico al sobrevivir.
- Con devolución: prima generalmente mayor; beneficio al vencimiento si el contrato lo establece y lo cumples.
- Cancelación anticipada: en ambos casos suele haber poco o nada que recuperar; en el de devolución, cancelar antes puede reducir o eliminar el beneficio.
No siempre es la alternativa más eficiente. Si el presupuesto es ajustado y necesitas máxima suma, un temporal tradicional puede ser más claro. Tiene más sentido cuando puedes sostener el plazo completo y valoras recuperar lo aportado. Para ordenar montos con calma (sin cotización vinculante), mira también cuánto cuesta un seguro de vida en Ecuador.
¿Qué suele devolver (y qué no): elegibilidad, porcentaje y cancelación anticipada?
El folleto puede decir “hasta el 100%”. El certificado manda. Antes de firmar, aclara:
- Qué primas son elegibles. Suele tratarse de la cobertura básica. Anexos (invalidez, enfermedades graves, etc.) y ciertos cargos pueden quedar fuera del cálculo.
- Qué porcentaje. Algunos productos apuntan al 100% de primas elegibles; otros a un porcentaje. “Hasta” no es lo mismo que “siempre”.
- Moneda y forma de pago del beneficio. Cómo y en qué moneda se entrega la devolución.
- Permanencia. Pagar a tiempo y mantener vigencia suele ser condición para conservar el beneficio.
- Cancelación anticipada. Por lo general no recuperas “todo lo pagado” si sales antes. Puede reducirse mucho o eliminarse la devolución.
- Valor disponible antes del vencimiento. Pregunta si existe algo intermedio o si solo aplica al final del plazo.
Un ejemplo ilustrativo que circula en el mercado (no es una oferta de MLC ni de SegurosVidaEcuador): si alguien paga una prima anual de referencia durante muchos años y el producto dice devolución del 100% de primas elegibles, el monto recuperable al vencimiento se parece a la suma de esas primas elegibles —sin intereses— siempre que se cumplan todas las condiciones. Úsalo solo para entender la lógica; tu cotización y certificado definen los números reales.
La elegibilidad también depende de edad, residencia, declaración de salud y criterios de suscripción de cada compañía. Vivir en Ecuador no garantiza que un producto internacional concreto esté disponible para ti sin revisión previa.
Para quién puede tener sentido (y para quién no)
Puede tener sentido cuando:
- Quieres protección por un plazo concreto (estudios, años de hipoteca, dependencia de ingresos) y además valoras recuperar primas elegibles si llegas al final.
- Tus ingresos son estables y puedes sostener la prima más alta del diseño con devolución.
- Entiendes que no es una inversión ni un fondo de retiro, y aún así te conviene el diseño.
Suele no ser la mejor primera opción cuando:
- El presupuesto apenas alcanza para una suma de vida sólida en temporal tradicional: más cobertura “limpia” puede importar más que el reembolso futuro.
- Crees que es “ahorro con rentabilidad” o que puedes cancelar cuando quieras y recuperar todo.
- Ya tienes un producto con ahorro/rescate y estás mezclando conceptos sin leer tablas.
- No estás seguro de mantener el plazo completo.
La pregunta útil no es “¿me devuelven el 100%?”. Es: “¿qué suma necesito hoy, qué plazo puedo sostener y qué dice exactamente mi certificado sobre elegibilidad y cancelación?”.
¿Qué preguntar antes de firmar? (checklist)
- ¿Qué primas entran en la devolución y qué anexos o cargos quedan fuera?
- ¿El porcentaje es 100% de elegibles u otro? ¿Dónde está escrito?
- ¿Qué pasa si dejo de pagar o cancelo un año antes del vencimiento?
- ¿Hay algún valor disponible antes de que termine el plazo?
- ¿Cuál es la suma asegurada, el plazo y la moneda del beneficio al vencimiento?
- ¿Cómo se renueva (o no) la cobertura cuando termina el plazo?
- ¿Qué requisitos de edad, salud y residencia aplican si vivo en Ecuador?
- Si fallezco antes del vencimiento, ¿qué reciben exactamente los beneficiarios?
Pide respuestas sobre tu propuesta, no sobre el folleto genérico. Anota el nombre del producto y la versión del certificado.
¿Cómo te orienta un asesor independiente (MLC)?
En MLC Solutions no emitimos la póliza: comparamos diseños y te ayudamos a leer el contrato. El orden práctico suele ser:
- Definir la necesidad familiar (suma y plazo) sin anclarte al “me devuelven”.
- Comparar temporal tradicional vs temporal con devolución en la misma suma y plazo, mirando prima y condiciones.
- Separar devolución de rescate y de productos con ahorro.
- Revisar elegibilidad y anexos antes de enamorar el beneficio al vencimiento.
Si quieres revisar contigo una cotización que menciona devolución de primas —qué es elegible, qué pasa si cancelas y si el diseño encaja con tu presupuesto—, Hablar con un asesor por WhatsApp al +593 99 255 7434. El mensaje lleva el enlace de esta guía, no el de la portada.
Referencias educativas en texto plano (no sustituyen tu certificado ni una cotización): Milenium Brokers, seguro de vida con devolución de primas — https://mileniumbrokers.com/ec/vida/seguro-vida-con-devolucion/ · AMC Seguros, seguros de vida (incluye mención a devolución de prima) — https://www.amcseguros.com.ec/seguro-de-vida · SCVS — https://www.supercias.gob.ec/
Información referencial y educativa. No es una cotización, una oferta ni un consejo personalizado. No reemplaza la afiliación vigente, la póliza, ni la orientación de un asesor. SegurosVidaEcuador.com es la puerta digital de MLC Solutions (Quito, Ecuador): comparamos y explicamos; las pólizas las emiten las aseguradoras.