
En Guayaquil el ingreso no siempre es lineal. Hay meses fuertes en el comercio, semanas más quietas en el puerto, facturas que llegan cuando el cliente paga. Buscar un seguro de vida Guayaquil no tiene que ser un formulario anónimo ni un producto atado solo al banco. SegurosVidaEcuador.com es la puerta digital de MLC Solutions: comparamos pólizas, te las explicamos en lenguaje simple y no emitimos el contrato. Lo emite la aseguradora.
Para familias, independientes y pequeños negocios de la costa que quieren entender la protección antes de firmar. Sin presión. Sin un catálogo de «desde».
Seguro de vida en Guayaquil: protección cuando el ingreso es irregular
Un seguro de vida es un contrato. Si falleces mientras está vigente, y si se cumple lo pactado, tus beneficiarios pueden recibir la suma asegurada. Eso no cambia por la ciudad. En la costa hay mucho independiente, comercio y pymes ligadas al puerto; el flujo no siempre es mensual fijo. Conviene diseñar suma y plazo con tus números: colegio, arriendo o cuota, socios, y lo que ya tienes atado a un crédito.
El desgravamen de un préstamo, cuando aplica, cubre el saldo de ese crédito. No paga la despensa ni los meses sin factura. En Guayaquil eso se nota: muchas familias descubren tarde que «ya estoy asegurado con el banco» no significa lo mismo que una vida voluntaria con beneficiarios propios. Aquí conversamos esa diferencia con calma.
Asesores independientes (MLC) que atienden familias en Guayaquil
MLC Solutions opera desde Quito. SegurosVidaEcuador.com es su puerta digital. Somos asesores independientes. No somos aseguradora.
La póliza la emite una compañía autorizada. El regulador de esas compañías en Ecuador es la Superintendencia de Compañías, Valores y Seguros (SCVS). No la Superintendencia de Bancos. Si un comparador dice «SBS», está hablando de otro país o de un nombre que ya no aplica a este ramo.
Atendemos a familias y profesionales en Guayaquil de forma virtual: videollamada, WhatsApp y revisión de documentos a distancia. No inventamos una oficina ni una calle en Guayaquil. La base es Quito; el servicio llega a la costa con la misma conversación. En nosotros puedes leer cómo nos presentamos. En contacto, cómo agendar.
Nuestro trabajo es escucharte, comparar opciones y acompañarte a leer el contrato. No te empujamos una marca. No te prometemos una prima como oferta.
Perfiles frecuentes en Guayaquil (independientes, comercio, hipoteca, socios)
No todo el mundo necesita el mismo diseño. En Guayaquil vemos, con frecuencia, estos perfiles.
- Independientes y freelancers. Arquitectos, consultores, diseñadores: facturan por proyecto. El IESS no reemplaza una póliza de vida voluntaria. Guía: seguro de vida para independientes y freelancers.
- Comercio y pymes costeñas. Si falta quien factura o firma, familia y empresa se cruzan.
- Familia con hijos. Mientras hay dependencia, el hueco es el ingreso que faltaría. Ver seguro de vida para padres de familia.
- Hipoteca o crédito grande. El desgravamen, cuando aplica, paga al banco; tu familia sigue con el día a día. Conviene mirar cobertura voluntaria, no solo el saldo.
- Socios. Si falta uno, hace falta claridad sobre sumas y beneficiarios. Detalle en el hub de seguro de vida.
Si ninguno de estos retratos te nombra, igual puedes conversar. El punto es tu plazo y tu carga, no una etiqueta.
¿Qué no es este seguro (desgravamen bancario vs vida voluntaria)?
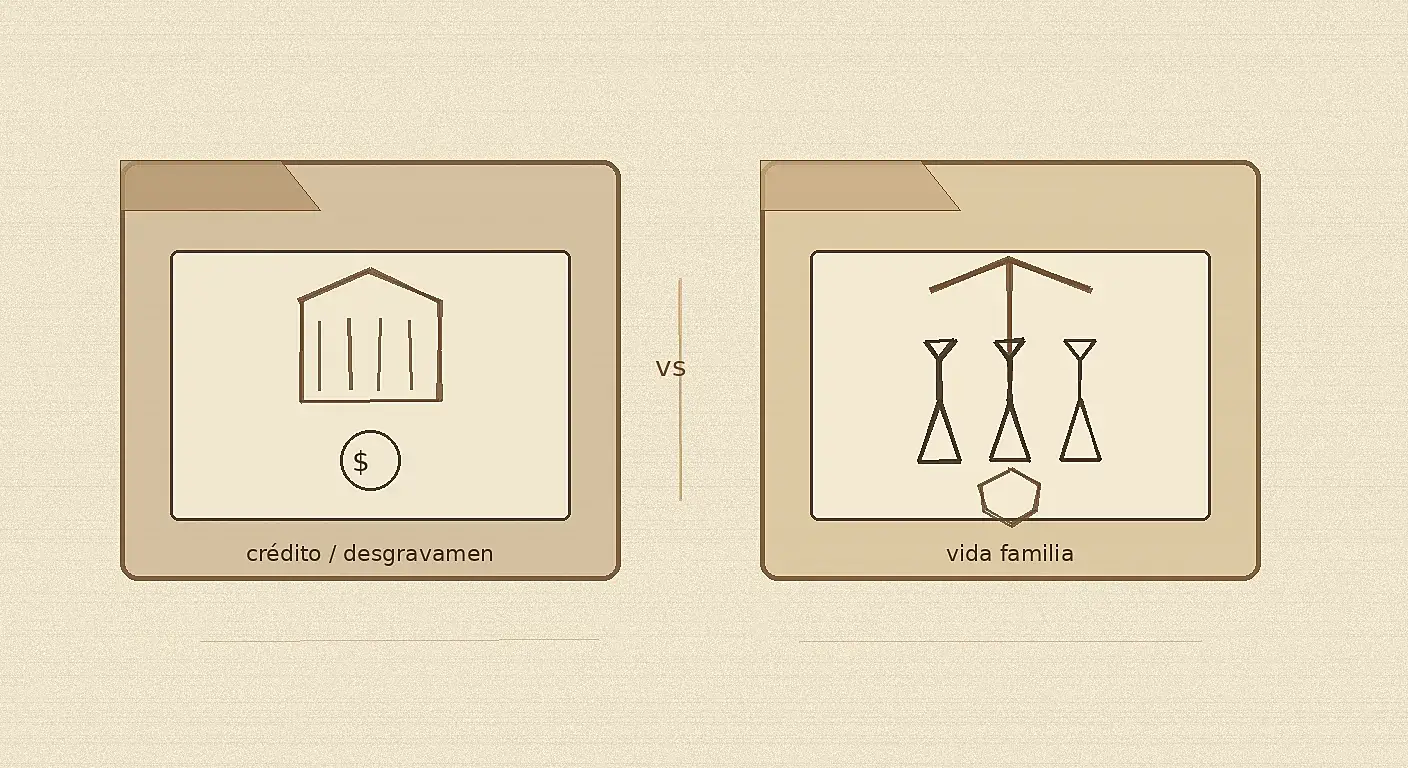
En Guayaquil esta confusión es frecuente. Un banco puede ofrecer seguros junto al crédito. Eso no convierte el desgravamen en un seguro de vida familiar completo.
- Desgravamen (cuando aplica). Está ligado al crédito. El beneficiario típico es el banco o la entidad financiera. Cubre, en la medida del contrato, el saldo pendiente. Cuando el crédito se paga, esa cobertura suele terminar.
- Seguro de vida voluntario. Tú eliges la suma, el plazo y los beneficiarios (pareja, hijos, socios). No está atado a un saldo. Puede convivir con el desgravamen. No lo reemplaza ni es reemplazado por él.
Si ya tienes un seguro atado al crédito, tráelo a la conversación: lo leemos y vemos qué hueco queda para la familia. No te pedimos cancelar nada a ciegas.
¿Qué comparamos entre aseguradoras?
No empezamos por la marca. Empezamos por lo que tiene que sostener la suma. Revisamos, en calma:
- Quién depende de tu ingreso hoy en Guayaquil o en la zona.
- Cuántos años dura esa dependencia: colegio, universidad, hipoteca, socios.
- Qué deudas quedarían y quién es el beneficiario de cada contrato (banco frente a familia).
- Si ya tienes desgravamen, vida colectiva del trabajo o una póliza antigua.
- Qué prima puedes sostener cuando el mes es flojo, no solo cuando es fuerte.
- Edad, salud declarada y lo que la aseguradora pedirá en la suscripción. Eso lo define ella, no nosotros.
Con eso comparamos plazo, suma, exclusiones y qué pasa si dejas de pagar. Una cotización suelta solo te da un número. El contrato final lo escribe la aseguradora.
Tipos en simple
Tres ideas bastan para orientarte. El detalle está en el hub de seguro de vida. No inventamos aquí la URL de un borrador aún no publicado.
- Temporal. Cubre un plazo: los años de la hipoteca o los años en que tus hijos aún dependen de ti. Si el plazo termina, la cobertura de una temporal pura se acaba. Suele ser más asequible al inicio.
- Entera. Cubre toda la vida, si pagas las primas. Puede generar un valor de rescate, según el contrato. Sirve cuando el objetivo no tiene fecha de corte.
- Con ahorro. Combina indemnización con acumulación o un capital a una fecha. No es «una temporal que te devuelve todo». Es otro diseño.
Ninguno es mejor en abstracto. En Guayaquil, muchos independientes empiezan por temporal porque colegio y crédito sí tienen fecha. El desgravamen es un seguro ligado al crédito: puede convivir, no reemplaza a los tres de arriba.
¿Cómo es la asesoría a distancia / virtual desde Quito?
Atención virtual a Guayaquil desde Quito. Misma conversación. Cuatro pasos.
- Conversación. Nos cuentas qué quieres proteger: familia, ingreso irregular, comercio, hipoteca, socios.
- Mapa. Ordenamos plazos, deudas y beneficiarios. Si te sirve, puedes pasar antes por la nueva calculadora para seguros de vida. No entrega una cotización. Ordena prioridades.
- Comparación. Miramos opciones de aseguradoras autorizadas. Te explicamos diferencias en lenguaje simple.
- Acompañamiento. Si decides contratar, la póliza la emite la compañía. Nosotros te ayudamos a leerla. Si más adelante hay un reclamo, te orientamos en documentos y seguimiento. No pagamos el siniestro: eso lo hace la aseguradora.
La videollamada y la revisión de documentos por pantalla bastan. No hace falta inventar una sucursal en Guayaquil.
Testimonio en Guayaquil y cómo contactarnos
En la página de inicio, Daniel R. (Guayaquil) cuenta su experiencia. No inventamos sus palabras aquí: hay asesorías que ya ocurren con personas de esta ciudad.
NAP — MLC Solutions / SegurosVidaEcuador.com
- Atención: oficina en Quito; asesoría virtual para clientes en Guayaquil y otras ciudades
- Teléfono y WhatsApp: +593 99 255 7434
- Correo: hola@segurosvidaecuador.com
- Sitio: segurosvidaecuador.com
No publicamos una calle inventada en Guayaquil ni en Quito en esta página. Si necesitas datos exactos para coordinar, los confirmamos al agendar.
Preguntas frecuentes (ciudad)
¿Tienen oficina en Guayaquil?
No. MLC Solutions atiende desde Quito. Para Guayaquil la vía habitual es virtual: videollamada y WhatsApp. Es la misma asesoría, no un producto distinto.
¿El desgravamen de mi crédito en un banco ya me cubre?
Cubre, cuando aplica, el saldo de ese crédito. El beneficiario típico es el banco. No suele pagar colegio, arriendo ni meses sin ingreso. Un seguro de vida voluntario nombra a las personas que tú elijas. Pueden coexistir.
¿Sirve si mi ingreso es irregular?
Sí se puede diseñar con esa realidad. Revisamos qué prima sostienes en un mes flojo y qué suma necesita tu familia. No prometemos un precio como oferta.
¿Ustedes emiten la póliza?
No. Somos asesores independientes. La póliza la emite una aseguradora. Las compañías de seguros en Ecuador las vigila la SCVS.
¿Cuánto cuesta un seguro de vida en Guayaquil?
Depende de edad, salud, suma, plazo y tipo. No publicamos un precio como oferta. Un «desde» en otro sitio es de ese sitio, en esa fecha. No es tu prima.
Siguiente paso: conversa / calcula
Si quieres revisar opciones con calma, Hablar con un asesor. El mensaje ya lleva el enlace de esta página. Si aún estás ordenando estudios, hogar y deudas, empieza por la nueva calculadora para seguros de vida. También puedes escribirnos desde contacto.
Sin presión. Sin cotización automática. Primero se entiende. Después se compara.
Información referencial y educativa. No es una cotización, una oferta ni un consejo personalizado. No reemplaza la afiliación vigente, la póliza, ni la orientación de un asesor. SegurosVidaEcuador.com es la puerta digital de MLC Solutions (Quito, Ecuador): comparamos y explicamos; las pólizas las emiten las aseguradoras.